进销存管理实用版分享!火速收藏(含表格模板)
- 2026-11-14 21:24:36
企业日常经营中,采购、销售和仓库看似是三项独立工作,实际上每笔业务都相互关联。采购入库会增加库存,销售出库会减少库存,月底还要核对进货、销售和库存数据。
很多企业进销存数据对不上,问题往往出在单据记录不完整、业务环节缺少关联,以及日常核对不及时。
这篇从进货、销售、库存三个核心环节出发,整理常用表格模板,讲清楚每个业务环节需要记录什么、使用什么表,以及哪些数据需要重点核对。
我也给大家做了一套进销存管理系统的模板,
拉到文末点击【阅读原文】处可免费自取,或戳我免费领取。
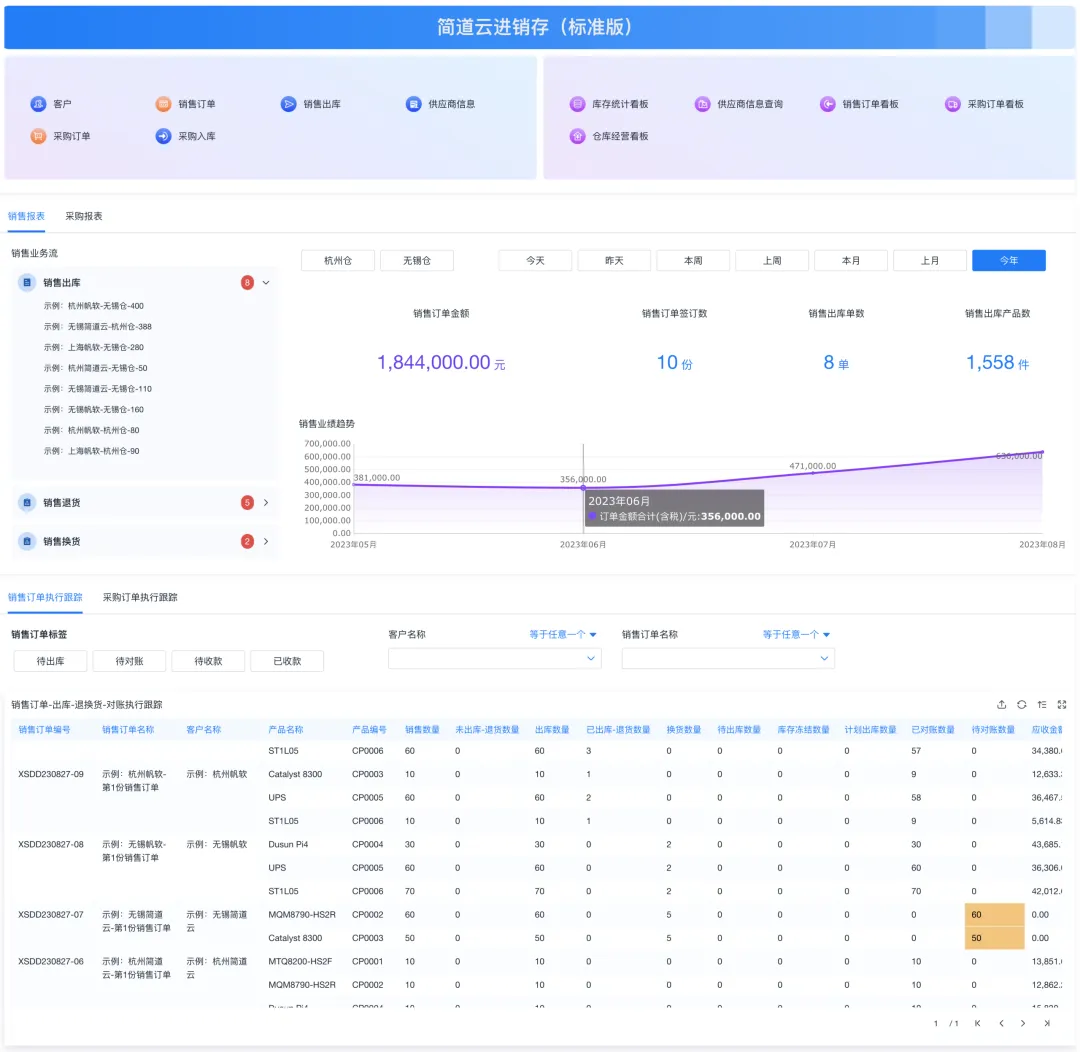
一、先理清进销存的核心逻辑
进销存管理的核心,是让进货、销售、库存三条线的数据对得上。
进货:记录采购了多少货,实际验收入库多少。
库存:记录仓库当前有多少货,入库、出库后还剩多少。
销售:记录卖了多少货,实际发出多少,客户是否签收、付款。
三者之间最基本的数量关系是:
期初库存+本期入库-本期出库=期末库存
例如,某商品月初有100件,本月采购入库200件,销售出库150件,那么月底理论库存应该是150件。如果系统结存出现负数,或者与实际盘点数量不一致,就要检查是否存在漏记入库、出库未登记、退货未处理等问题。
日常核对主要关注四点:
采购订单、入库单、供应商发票的商品、数量、单价和金额是否一致。
库存台账数量是否与仓库实物一致,盘点差异是否及时处理。
销售订单、出库单、客户签收记录、发票和收款记录能否对应。
期末库存数量是否与库存台账结存数量一致。
除了数量,成本也要与库存对应。采购入库时记录库存商品及相关进项税额、应付账款或银行存款;销售时根据实际履约情况确认收入及相关税额,并按适用规则结转成本。
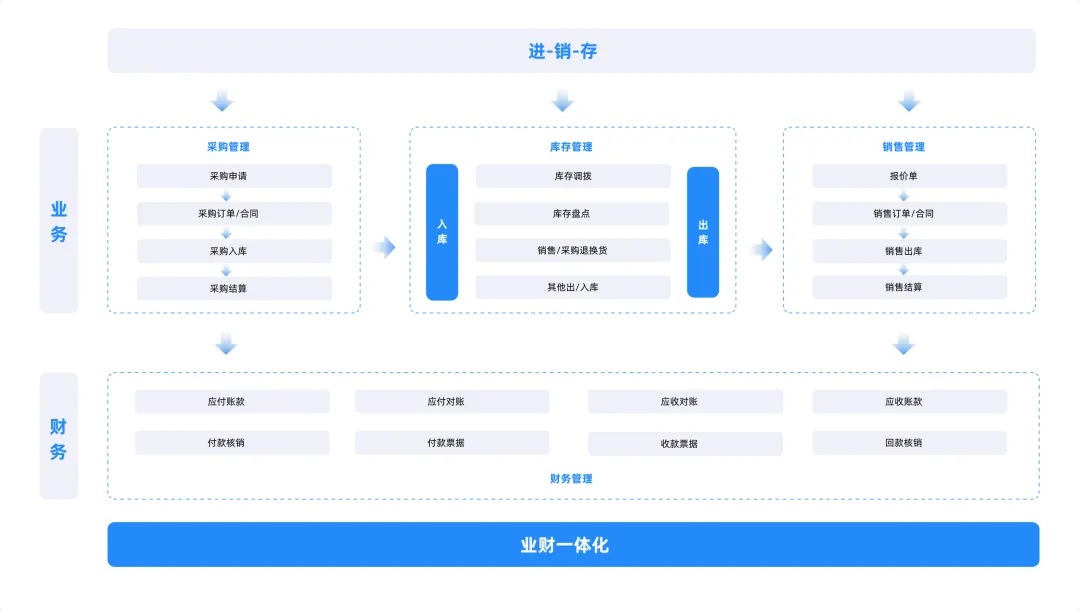
二、进货入库怎么核?
采购业务不能只记录买了什么、花了多少钱。从下单、到货验收到入库,再到发票和付款,每个环节都需要对应记录。
完整流程是:
采购订单 → 到货验收 → 入库登记 → 发票及付款核对
1. 采购下单:填写采购订单表
采购人员下单时,记录供应商、商品名称、规格型号、采购数量、单价、税率和交货日期等信息。
采购订单表建议包含:
订单编号、下单日期、采购人员;
供应商名称及联系方式;
商品名称、规格型号、计量单位;
采购数量、含税或不含税单价、金额;
税率、预计交货日期、备注。
采购订单是后续收货和入库核对的依据,订单编号应保持唯一。
2. 到货验收:填写到货验收记录表
供应商送货后,仓库人员根据采购订单核对实际到货情况。记录商品、规格、单位、到货数量、实收数量、批次、验收结果、验收时间和验收人。
涉及质量检验的,还要记录质检结果及相关证明材料。发现数量短缺、规格不符或质量异常,应单独登记,不能直接按订单数量入库。
3. 确认入库:填写采购入库单
验收通过后,根据实际合格数量填写采购入库单,主要记录入库单号、关联采购订单号、商品规格、入库数量、单价、金额、入库仓库、日期和经手人。
这里要注意:入库数量以实际验收合格的数量为准,不能直接照抄采购订单数量。
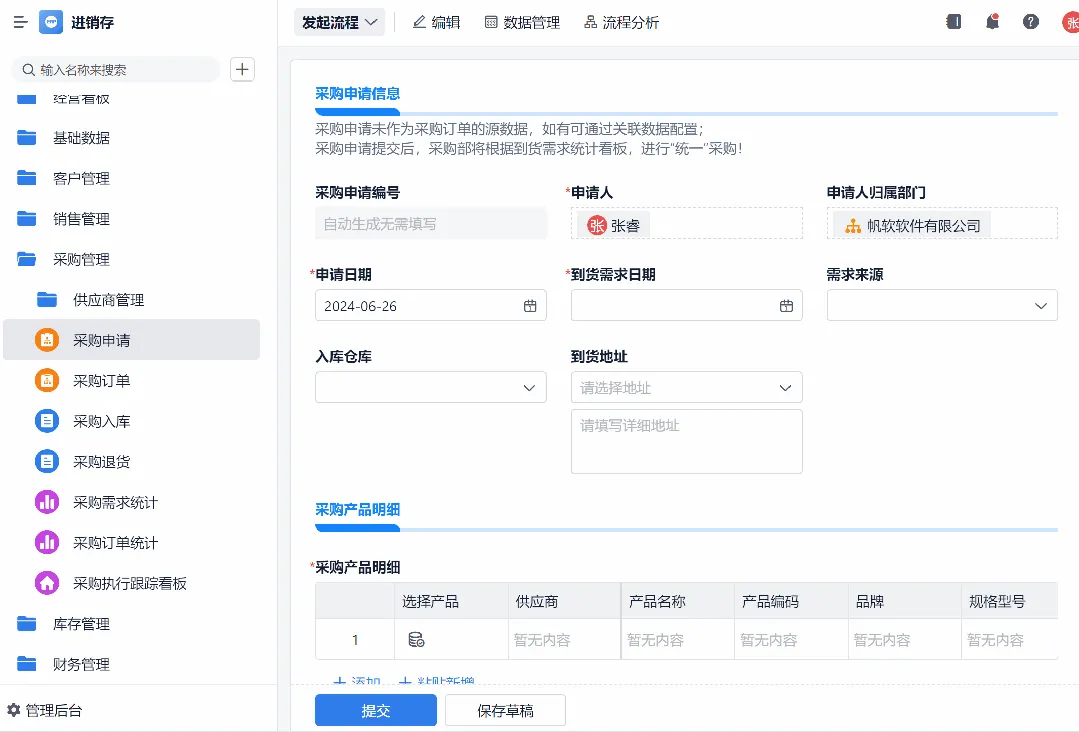
4. 核对发票和付款:填写采购发票及付款记录表
收到供应商发票后,核对发票信息与采购、入库记录是否一致;付款时登记实际付款金额、日期和方式。金额核算可以参考:
核对项目 | 计算公式 |
不含税金额 | 数量×不含税单价 |
税额 | 不含税金额×适用税率 |
含税金额 | 不含税金额+税额 |
未付款金额 | 应付金额-已付款金额 |
采购业务最后要完成“四单核对”:采购订单、到货验收记录、入库单、发票及付款记录。重点核对供应商、商品、规格、单位、数量、单价、金额和税率。
遇到单位换算、退货、换货或折扣等情况,要单独记录。发现差异先查明原因,再进行账务处理。
采购单据较多时,可以通过简道云进销存管理系统关联采购订单、入库记录和供应商信息,减少重复录入,方便追踪每笔采购业务。
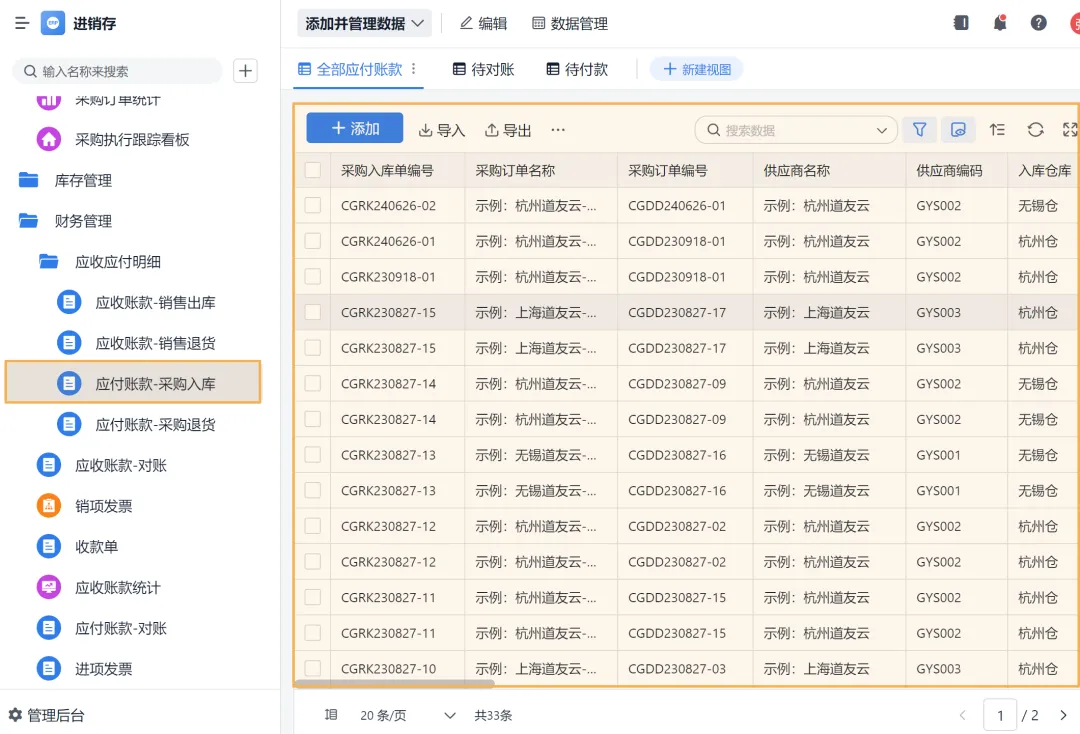
三、销售出库要留痕
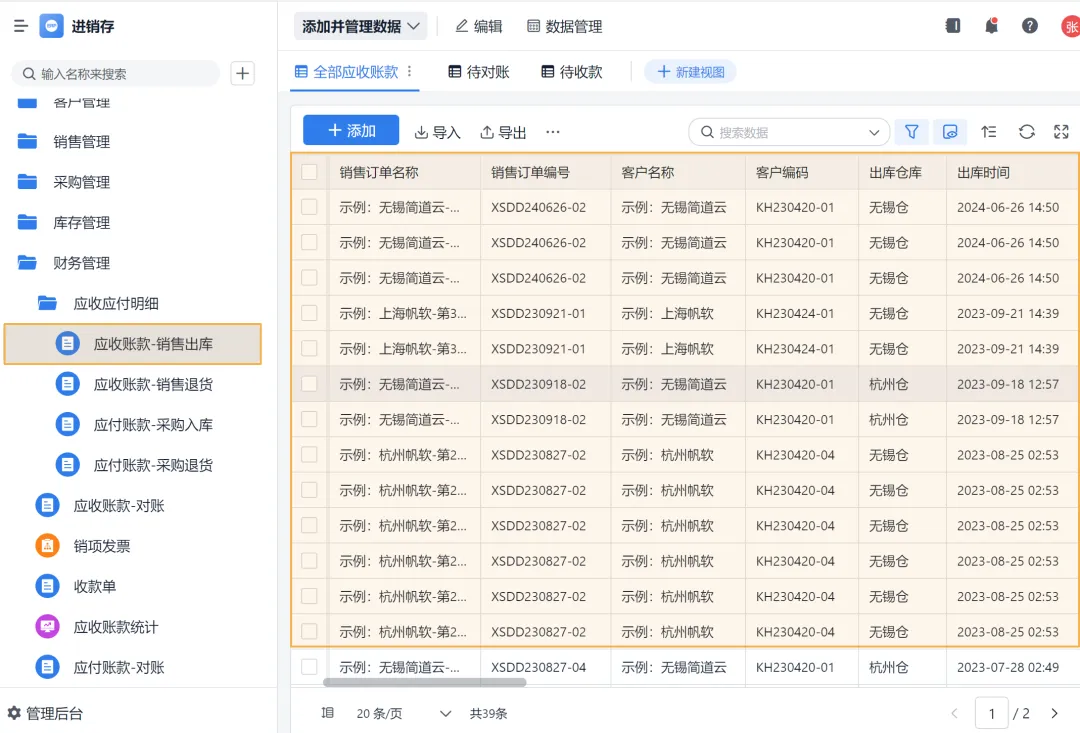
销售业务容易出现订单、实际发货、客户签收、开票和收款记录脱节的情况。例如,订单约定发货100件,仓库实际只发出95件,但开票仍按100件处理,后续就容易出现库存和对账差异。
因此,销售业务需要按照完整链条记录:
销售订单 → 发货出库 → 签收或运输 → 开具发票 → 收款确认
1. 客户下单:填写销售订单表
记录客户名称、商品、规格、数量、单价、金额、交货日期和收货地址等信息。订单变更时及时更新,避免仓库按照旧订单发货。
2. 仓库发货:填写销售出库单
记录订单编号、商品名称、规格、出库数量、出库仓库、日期和经手人。出库数量以实际发货为准;分批发货时,分别登记每次出库数量,并关联同一销售订单。
3. 客户签收:填写物流及签收记录表
记录运输单号、承运方、发货日期、客户签收人、签收日期和实际签收数量。出现少货、破损或拒收时,要保留异常说明及相关凭据。
4. 销售开票:填写销售发票记录表
记录发票号码、客户名称、商品、数量、单价、金额、税额和开票日期。发票是结算及纳税申报的重要依据,但不能代替出库单;收入确认仍需根据实际履约情况和适用会计准则处理。
5. 客户付款:填写销售收款记录表
记录收款日期、金额、付款方式、银行回单或收款单号,并关联对应销售订单。客户分批付款时,应逐笔登记,方便核算应收账款和未收款金额。
【配图建议:销售订单、出库单、签收记录、发票及收款记录关联图】
一笔销售业务完成后,重点核对:
订单数量与实际出库数量是否一致;
出库数量与客户签收数量是否存在差异;
发票数量、金额是否与实际业务匹配;
收款金额与应收账款是否对应。
通过简道云进销存管理系统关联销售订单、出库和收款记录,可以集中查看订单执行进度及未收款情况,减少业务与财务之间的信息差。
四、库存盘点,账实怎么对?
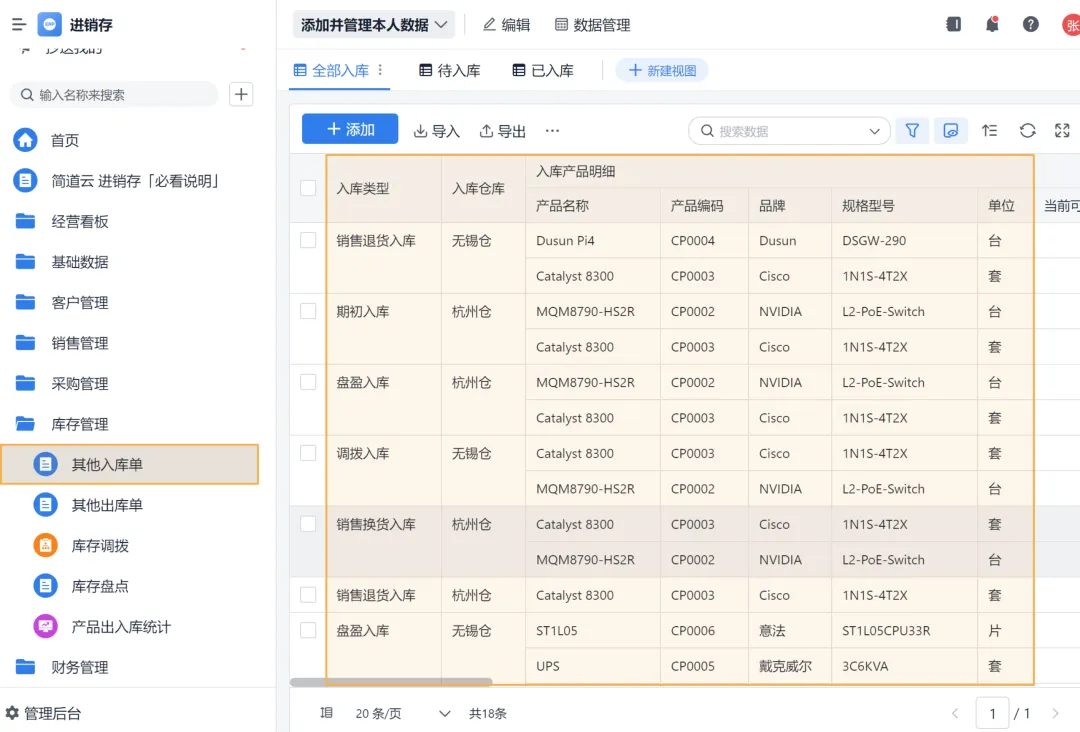
库存管理不能只看系统里有多少,还要定期清点仓库实物。账面数量与实际数量不一致,就必须查清原因,不能简单修改库存数字。
库存盘点可以按照五个步骤进行:
盘点 → 差异 → 原因 → 调整 → 复核
1. 盘点前:填写库存盘点表
确定盘点范围、仓库和货位,准备商品清单及工具。必要时暂停相关出入库业务,锁定盘点时点的账面库存。
盘点表建议包含商品编码、名称、规格、仓库、货位、账面数量、实盘数量、盘点人和盘点时间。
2. 盘点中:记录实际数量
按照仓库和货位逐项清点,尽量安排双人互盘。对于批次、序列号或保质期管理的商品,也要逐项核对。
3. 盘点后:填写库存差异分析表
将实盘数量与账面数量进行比较:
盘点结果 | 可能原因 | 后续处理 |
盘盈 | 漏记入库、退货未登记 | 查明原因后补充记录,按流程处理 |
盘亏 | 出库漏记、损耗报废、错发或丢失 | 核查单据和现场情况,按流程核销或调整 |
无差异 | 账实一致 | 记录结果,完成确认 |
4. 确认调整:填写库存调整单
检查出入库单据、系统操作记录和现场情况,必要时拍照留证。确认原因后,填写库存调整单,说明差异商品、数量、原因和处理意见,经审批后再调整库存。
5. 复核归档:填写盘点复核记录
调整完成后再次核对账面数量与实物数量,并将盘点表、差异分析表、调整审批记录和现场照片归档,方便追溯。
通过简道云进销存管理系统记录盘点结果、差异原因和审批调整,可以让库存变动有据可查,也便于后续分析异常库存。
五、月末进销存核对清单
日常单据记录完成后,月末还要集中核对。建议按照以下七类内容逐项检查:
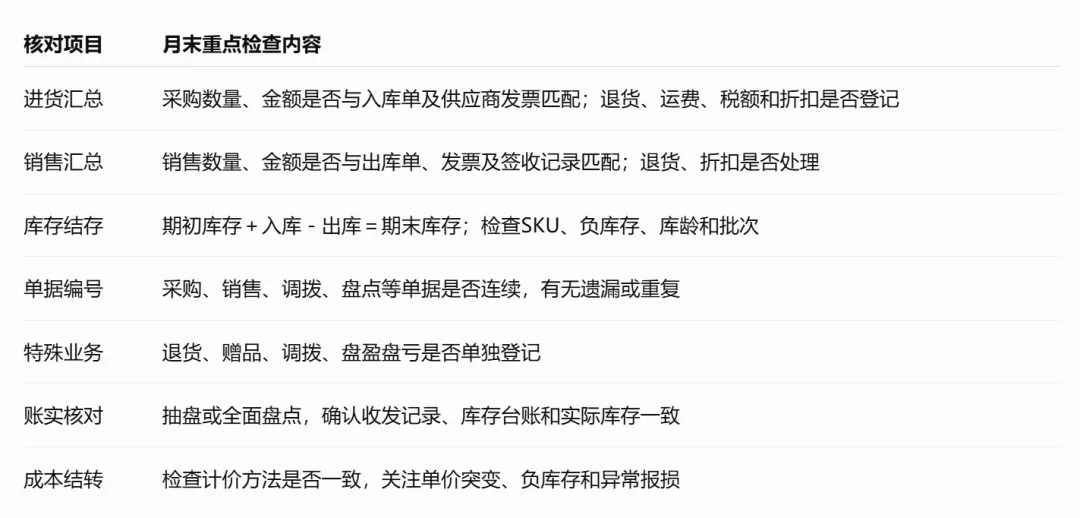
月末建议形成四类汇总资料:
进货汇总表:统计本月采购数量、金额、供应商及退货情况。
销售汇总表:统计本月销售数量、金额、客户及收款情况。
库存汇总表:记录商品期初、本期入库、本期出库和期末结存。
单据核对清单:记录异常单据、差异原因、处理结果和责任人。
成本结转前,还要确认库存数量、计价方法和相关业务单据已经核对完成。负库存、异常单价和大额报损等情况,应优先查明原因。
写在最后
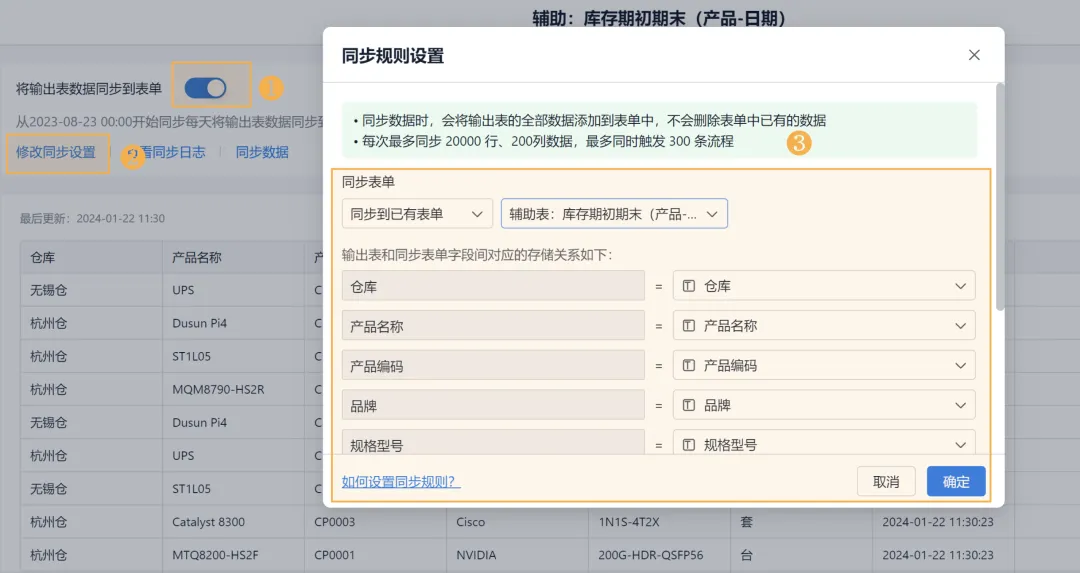
进销存管理的关键,是每笔业务都有记录,每张单据能够关联,每次库存变化都能追溯。
日常做好采购入库、销售出库和库存盘点,月底再把进货、销售、库存汇总表核对一遍,很多数据差异都能提前发现。
采购订单、入库单、销售出库单、库存盘点表和月末核对清单,都可以根据企业实际业务整理成模板。先把基础记录和核对规则建立起来,再逐步完善业务关联,进销存管理才能真正做到清楚、准确、可追溯。
 微信扫一扫 · 添加人工客服
 QQ扫一扫 · 添加人工客服